Схема распространена у малого и среднего бизнеса: со специалистом заключают договор гражданско-правового характера, а по факту он работает как штатный сотрудник — с графиком, требованиями и погружением в корпоративную жизнь. Выгода на страховых взносах ощутимая, но недолгая.
Проверяют всех юрлиц подряд: на службе ФНС сложные алгоритмы и ИИ, которым безразличны обороты компании. Среди маркеров риска — сотрудничество с одним исполнителем дольше трёх месяцев подряд и более 35 самозанятых за год с доходом каждого свыше 35 тысяч рублей. У самих самозанятых налоговиков настораживает, когда 75–90% дохода приходит от одного заказчика равными суммами в один и тот же день.
В реальном кейсе компания получила письмо ФНС с требованием за 10 дней объяснить противоречия по договору с самозанятым на 105 тысяч рублей за три месяца. Если трудовые отношения докажут, предпринимателя ждут административный штраф, доначисления НДФЛ и страховых взносов, пени и штрафы. По минимальным расчётам доплата — около 61 тысячи рублей, то есть 63% к уже выплаченной сумме. При крупных суммах есть риск попасть под ст. 199 УК РФ.
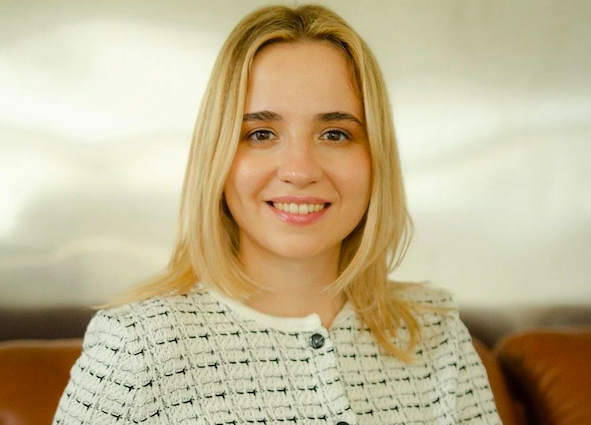
«Работа с самозанятым должна строиться на конкретном техническом задании, а к каждому этапу нужны акты и чеки. Иначе экономия легко превращается в доначисления», — предупреждает Елизавета Синюкова.
Дополнительно — штрафы за просрочку отчётности и риск попасть в реестр нелегальной занятости.
Подробности читайте ЗДЕСЬ!
Фото предоставлено спикером